هل ترتفع أسعار السيارات الصينية في مصر بعد قرارات بكين الضريبية؟
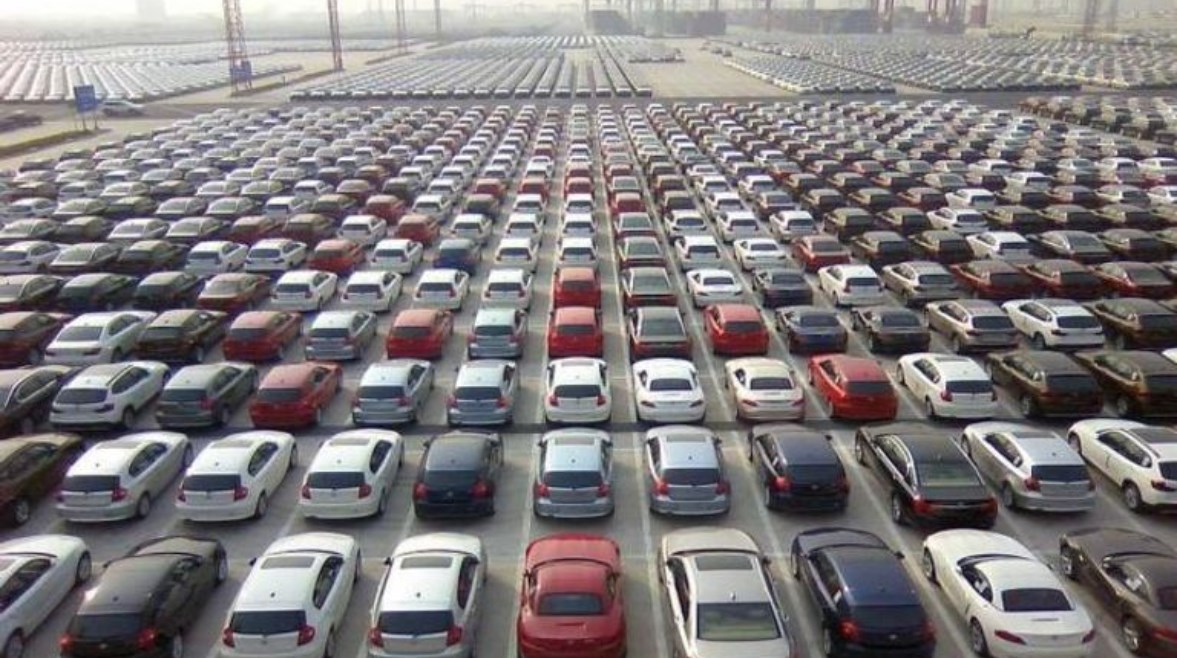
تعديل نسبة استرداد ضريبة القيمة المضافة يضع هوامش أرباح التصدير تحت الضغط اعتباراً من أبريل 2027
أعلنت الحكومة الصينية عن حزمة قرارات تنظمية جديدة تطال قطاع صناعة السيارات، تتضمن تقليص الحوافز والمزايا الضريبية التي طالما استفادت منها صادرات مركبات الطاقة الجديدة (NEV) —والتي تشمل السيارات الكهربائية بالكامل (BEV) والسيارات الهجينة القابلة للشحن الخارجي (PHEV)— على مدار السنوات الماضية.
ويركز القرار الجديد على خفض نسبة استرداد ضريبة القيمة المضافة (VAT Export Rebate) على صادرات السيارات من 13% إلى 9% اعتباراً من الأول من أبريل 2027، ليقتطع بذلك 4 نقاط مئوية من الدعم المالي الحكومي المقدم للشركات عند الشحن للخارج.
تأتي هذه الخطوة الهيكلية في وقت تسجل فيه الصادرات الصينية مستويات قياسية متصاعدة، حيث بلغت صادرات مركبات الطاقة الجديدة خلال الأشهر التسعة الأولى من عام 2026 نحو 4.006 مليون سيارة بنسبة نمو بلغت 130% على أساس سنوي.
وتطرح هذه القرارات تساؤلات جوهرية بين الأوساط الاقتصادية والمستهلكين في مصر حول مدى إمكانية انعكاس تقليص الحوافز على أسعار السيارات الصينية زيرو داخل الأسواق المستوردة.
كيف يؤثر تقليص الخصم الضريبي على تكلفة الإنتاج والتصدير؟
توضح القواعد التنظيمية الصادرة عن وزارة المالية والجهات الضريبية في الصين أن القرار لا يفرض رسوماً جمركية جديدة على التصدير ولا يمنع خروج السيارات، بل يعيد للشركات المصنعة مبالغ مالية أقل مقارنة بما كانت تسترده سابقاً.
- ارتفاع التكلفة المباشرة: مع خسارة الشركات لـ 4% من الحافز الضريبي الممتد لسلسلة التوريد، ترتفع التكلفة الفعلية المؤثرة على ربحية كل سيارة يتم إنتاجها داخل المصانع الصينية ثم تشحن إلى الأسواق العالمية.
- ضغط هوامش الأرباح: تزيد هذه الخطوة من الضغوط المالية على الشركات والمصنعين الصينيين الذين يخوضون بالفعل حرب أسعار شرسة وممتدة داخل السوق المحلي الصيني، مما يقلل من هامش المناورة لديهم لامتصاص فارق التكلفة كاملاً دون تعديل أسعار البيع.
- القطاعات المشمولة: يتسع نطاق القرار ليشمل السيارات الكهربائية والهجينة القابلة للشحن، فضلاً عن الحافلات الكهربائية وبعض الشاحنات والجرارات المعتمدة على الطاقة النظيفة.
توقعات سيناريوهات أسعار السيارات الصينية في مصر
يجمع خبراء قطاع السيارات على أن تأثير القرار الصيني لن يظهر بشكل محلي إلا مع بداية الربع الثاني من عام 2027، نظراً للفسحة الزمنية المحددة لتطبيق القرار في الأول من أبريل. وتعتمد إمكانية حدوث زيادات جديدة في السوق المصري على عدة عوامل استراتيجية:
- قدرة الشركات الأم على الاستيعاب: قد تلجأ الشركات الكبرى ذات القدرات المهارية والمبيعات المرتفعة إلى امتصاص جزء من الفارق الضريبي عبر هوامش أرباحها للحفاظ على حصتها السوقية ومنافستها الشرسة في الشرق الأوسط وأفريقيا.
- تحميل التكلفة للعميل النهائي: في حال عجز الموزعين والمصنعين عن امتصاص زيادة التكلفة البالغة 4%، فقد يتم ترحيل هذا الفارق جزئياً أو كلياً إلى أسعار البيع النهائية (FOB) الموجهة للوكلاء والمستوردين المحليين في مصر.
- تأثير المكون المحلي والتجميع: السيارات الصينية التي يتم تجميعها محلياً داخل المصانع المصرية ستكون أقل تأثراً بالقرار مقارنة بالسيارات المستوردة كاملة الصنع (CBU)، نظراً لأن المكونات والأجزاء المنفصلة تخضع لقواعد واسترداد ضريبي مختلف.
يمثل قرار بكين بتخفيض نسبة استرداد ضريبة القيمة المضافة نقطة تحول تنظيمية تستهدف ترشيد الدعم الحكومي وتوجيه شركات السيارات نحو التنافس عبر التكنولوجيا والجودة بدلاً من الدعم السعري المباشر.
ورغم أن القرار لن يدخل حيز التنفيذ الفعلي إلا في أبريل 2027، فإن إعادة هيكلة التكاليف ستضع استراتيجيات التسعير للوكلاء والشركات الصينية في مصر أمام اختبار حقيقي لتحديد مدى القدرة على تثبيت الأسعار أو إعادة تحريكها وفقاً لآليات العرض والطلب.